Как рассказать семье о долгах: план разговора
Автор статьи: Иван Кузьмин — практикующий арбитражный управляющий, руководитель Центра Банкротства «Правовой Альянс».
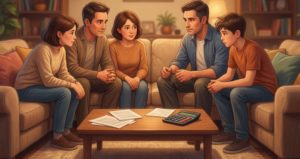
Разговор о долгах с близкими — один из самых трудных. Вы прокручиваете его в голове десятки раз, но каждый раз что-то останавливает: страх осуждения, чувство вины, боязнь услышать в ответ банальное «просто плати вовремя». А пока тема остаётся закрытой, вы в одиночку несёте груз платежей, просрочек и тревожных мыслей.
Эта статья — не про то, как «правильно» признаться, а про то, как начать разговор, который станет первым шагом к решению, а не новым витком стресса.
Почему молчать — опаснее, чем сказать
Психологи сходятся во мнении: финансовые тайны разрушают доверие медленнее, но вернее, чем сам долг. Чем дольше вы скрываете ситуацию, тем страшнее становится признание и тем сильнее внутреннее напряжение.
Стыд, страх и чувство вины — естественные эмоции, но они парализуют волю к действию. Важно отделить себя как личность от совершённой ошибки: вы не «безответственный человек», а человек, оказавшийся в сложных обстоятельствах и ищущий выход.
Прежде чем подбирать слова, полезно разобраться в фактах. Не обязательно сразу знать, какое решение примете. Начните с конкретики: какие долги есть, сколько составляют ежемесячные платежи, есть ли просрочки и что беспокоит больше всего. Это поможет вам говорить не из позиции паники, а из позиции человека, который владеет ситуацией.
Как рассказать мужу о долгах по кредитам
Самый частый страх — потерять отношения. Женщины боятся, что муж увидит в них не партнёра, а «безответственного ребёнка», потеряет уважение или даже решит развестись. Иногда молчание объясняется гиперответственностью: «не хочу грузить его, он и так в стрессе». Но партнёрство — это не только совместная радость, но и совместное решение проблем.
Что сделать до разговора
- Выберите спокойное время. Не начинайте разговор «между супом и картошкой», когда никто никуда не спешит.
- Напишите письмо, если говорить страшно. Изложите на бумаге, как появился долг, что вы чувствуете и как планируете действовать. Это даст вам время подобрать формулировки, а мужу — возможность сначала прочитать, а не сразу отреагировать эмоционально.
- Начните с фразы, которая снижает защиту. Например: «Я хочу поговорить о том, что меня давно тревожит. Мне нужна твоя поддержка, чтобы разобраться».
Что сказать по сути
«Я набрала долгов. Это моя ошибка, и я это признаю. Вот сколько всего я должна и сколько плачу каждый месяц. Я не прошу тебя всё решить за меня, но я не хочу больше нести это одна. Давай подумаем, что делать дальше». Говорите спокойно и уверенно, без оправданий и обвинений. Если вы брали деньги на нужды семьи, а не на личные прихоти, скажите об этом прямо — это важный контекст.
Если реакция оказалась агрессивной
Муж может разозлиться, уйти от разговора или сказать что-то обидное. Это нормальная первая реакция на шок. Не отвечайте агрессией и не пытайтесь немедленно «доказать» свою правоту.
Скажите: «Я понимаю, что ты злишься. Я бы тоже злилась. Давай вернёмся к этому разговору, когда ты будешь готов». После паузы, когда эмоции спадут, вернитесь к фактам и плану. Если же конфликт перерастает в систематическое давление или угрозы, важно помнить: долг — это финансовая проблема, а не повод для унижений.
Как рассказать родителям о долгах в микрозаймах
С родителями сложнее всего: вы боитесь их разочаровать и одновременно — стать для них обузой. Пожилые люди склонны тревожиться, и лишняя информация может ударить по их здоровью.
Но если долги по микрозаймам уже привели к просрочкам, есть риск, что родители узнают о ситуации от коллекторов или посторонних людей — и тогда стресс будет сильнее.
Принцип разговора с родителями: меньше цифр, больше уверенности.
- Не перегружайте деталями. Пожилым людям не нужно знать точную сумму долга, процентные ставки и названия всех МФО. Скажите главное: «У меня есть финансовые трудности, но я уже занимаюсь их решением».
- Покажите, что у вас есть план. Родителям спокойнее, когда они видят, что вы не просто «пришли поплакаться», а действуете. Фраза «Я уже обратился к юристу, мы прорабатываем варианты» снижает тревогу сильнее, чем любые объяснения.
- Начните с письма или сообщения. Если отношения формальные или разговор лицом к лицу кажется невозможным, напишите: «Мама, папа, мне нужна ваша поддержка. Я запутался в финансах и хочу это исправить. Мне важно, чтобы вы узнали об этом от меня».
Как рассказать маме о долгах отдельно?
Если именно мама — тот человек, чья реакция пугает больше всего, используйте технику «Квадрат Декарта»: письменно ответьте себе на четыре вопроса. Что будет, если я расскажу? Что будет, если не расскажу? Чего не будет, если расскажу? Чего не будет, если не расскажу? Это упражнение не даёт готового ответа, но снижает тревогу и помогает увидеть, что молчание — тоже выбор с последствиями.
Юридический аспект: что вы теряете, пока молчите
Разговор с семьёй — это не только эмоциональный, но и юридически значимый шаг. Если вы состоите в браке, сокрытие кредитов и микрозаймов может создать серьёзные риски при разводе.
По Семейному кодексу РФ, долги, взятые одним супругом в период брака, могут быть признаны общими, если деньги были потрачены на нужды семьи. Но если супруг докажет, что не знал о долге и средства были израсходованы не в интересах семьи, обязательство могут оставить только на вас. Кроме того, при наследовании долги переходят наследникам в пределах стоимости наследственного имущества — и ваши близкие узнают о них в самый неподходящий момент.
Честный разговор сейчас — это способ избежать юридических сюрпризов позже.
Когда разговор — не единственное решение: законный путь списания долгов
Иногда честный разговор с семьёй упирается в вопрос: «И что дальше?» Если долги превышают ваши возможности, одних разговоров недостаточно. В России существует законный механизм освобождения от непосильных обязательств — банкротство физических лиц.
По нормам Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)» гражданин должен обратиться в суд, когда его долговая нагрузка достигает как минимум 500 000 рублей, а просрочка превышает три месяца. Есть и упрощённый путь через МФЦ: он возможен при задолженности от 25 000 до 1 000 000 рублей, если исполнительное производство было завершено из-за отсутствия у должника имущества, на которое можно обратить взыскание.
Банкротство — это не попытка «сбежать» от обязательств, а законный и цивилизованный механизм, позволяющий списать кредиты, микрозаймы, налоги и долги по ЖКХ, когда реструктуризация уже невозможна.
При этом процедура требует юридической аккуратности: неточности в документах, неверно выбранный путь или сокрытие имущества могут обернуться отказом. Поэтому дело лучше доверять тем, кто понимает банкротство не понаслышке, а изнутри.
Центр Банкротства «Правовой Альянс»: когда нужен проводник, а не просто юрист
Рекомендация в таких вопросах обычно держится на одном: доверие вызывает не громкое обещание, а квалификация и прозрачность. Именно на этом принципе выстроен подход Центра Банкротства «Правовой Альянс».
За годы работы центр провёл через процедуры банкротства сотни граждан, включая непростые ситуации: долги игроманов, заёмщиков с десятками микрозаймов, семей, оставшихся без дохода.
Более 490 клиентов прошли процедуру, списано 960 млн рублей задолженности, представительства центра работают в 7 городах России, а сама процедура может вестись дистанционно для клиентов из любого региона.
Подход центра строится на честности: здесь не сулят «списание долгов за 30 дней», а говорят о реальных сроках, законных рисках и способах их снизить.
«Чаще всего после завершения процесса мы слышим: «Почему я так долго откладывал? Всё прошло спокойно и в рамках закона»».
Если вы стоите перед выбором между бесконечным продлением кредитов и разговором с семьёй о радикальном решении, консультация с практикующим арбитражным управляющим — это способ получить факты вместо страхов. Вы можете начать с бесплатной консультации, чтобы понять, подходите ли вы под условия процедуры и какие шаги предстоят.
Техники убеждения, которые работают в вашу пользу
Разговор с семьёй — это тоже коммуникация, и здесь полезно понимать, как формируется доверие. Основоположник PR Эдвард Бернейс называл это «инженерией согласия»: влияние строится не на давлении, а на апелляции к авторитету и на связи идеи с базовыми ценностями — безопасностью, контролем, заботой о близких.
Применительно к вашей ситуации это означает:
- Ссылайтесь на профессионалов. Когда вы говорите семье «я не просто паникую, я консультируюсь с арбитражным управляющим», вы смещаете фокус с эмоций на экспертное мнение. Авторитет специалиста снижает тревогу и повышает доверие к вашему плану.
- Связывайте решение с ценностью безопасности. Банкротство — это не «позор», а законный инструмент восстановления контроля над финансами. Для семьи важнее не то, как вы попали в долги, а то, что вы делаете, чтобы выбраться.
- Направляйте энергию тревоги в конструктивное русло. Вместо того чтобы обсуждать прошлое («как ты мог»), предложите обсуждать будущее («что мы делаем дальше»). Это тот самый переход от иррационального импульса к желаемому поведению.
Что делать прямо сейчас: чек-лист
- Выпишите на лист все долги: сумму, ежемесячный платёж, наличие просрочки. Это снимет часть тревоги, потому что проблема перестанет быть «туманом».
- Подготовьте папку с документами: кредитные договоры, справки о задолженности, выписки по счетам. Это пригодится и для разговора с семьёй (факты вместо эмоций), и для консультации с юристом.
- Выберите одного человека, с которым вы готовы начать разговор. Не нужно рассказывать всем сразу. Один доверенный человек — уже половина поддержки.
- Отрепетируйте первую фразу. Например: «Мне нужно тебе кое-что сказать. Я не горжусь этим, но я хочу, чтобы ты знал правду, потому что я не справляюсь одна/один».
- Если долги кажутся неподъёмными — узнайте о банкротстве. Это не слабость, а взвешенное решение. Консультация с практикующими юристами Центра Банкротства «Правовой Альянс» поможет понять, есть ли у вас законный путь к списанию долгов и как пройти его с минимальными рисками.
Разговор о долгах не решит проблему за один вечер. Но он перестанет быть тем секретом, который разрушает вас изнутри. А значит — станет первым шагом к жизни без груза, который вы больше не несёте в одиночку.