Что делать, если банки отказывают в рефинансировании
Отказ в рефинансировании — это не приговор, а сигнал к смене стратегии. Когда банк отклоняет заявку, заемщик часто остается один на один с растущей долговой нагрузкой и непониманием, что делать дальше. Банки действительно не обязаны объяснять причины отказа, и по закону у них нет механизмов, обязывающих кредитора рефинансировать ваш долг. Однако это не означает, что выхода нет.
Ниже — пошаговый разбор причин, легальных действий и момента, когда рефинансирование перестает быть реалистичным сценарием, а на первый план выходит законная процедура списания долгов.
Почему банк сказал «нет»: 5 реальных причин, которые стоит проверить
Прежде чем менять банк или стратегию, важно понять, что именно смутило кредитора. Банк оценивает рефинансирование как новый кредит, поэтому причины отказа часто лежат в той же плоскости, что и при обычном кредитовании.
1. Долговая нагрузка превышает разумные пределы. Банк сравнивает ежемесячные платежи по всем вашим обязательствам с доходом. Если платежи превышают 40–50% от дохода семьи, вероятность отказа высока. Даже при отсутствии просрочек кредитор может решить, что вы «не потянете» новый график.
2. Кредитная история содержит «красные флаги». Речь не только о просрочках. Если в последний год вы оформляли реструктуризацию или кредитные каникулы, часть банков воспринимает это как признак финансовых трудностей и отклоняет заявку. Ошибки в кредитной истории (чужие долги, неверные данные) тоже работают против вас.
3. Сам кредит «неудобен» для рефинансирования. Банк может отказать, если кредит слишком свежий (прошло менее 3–6 месяцев с начала выплат), или, наоборот, почти погашен (осталось менее трех платежей). Микрозаймы МФО многие банки вообще не включают в программы рефинансирования.
4. Доход подтвержден недостаточно убедительно. Официальная зарплата, пенсия, подтвержденный доход от самозанятости — если сумма нестабильна или ее не хватает по скорингу, банк откажет даже при чистой кредитной истории.
5. Технические и «скрытые» факторы. Иногда причина банальна: сбой в системе банка или несовпадение данных в анкете. Банки не обязаны раскрывать причину, но вы вправе запросить свою кредитную историю в бюро (НБКИ, ОКБ) и проверить ее на ошибки — это бесплатно через Госуслуги.
Что делать сразу после отказа: 5 шагов, которые работают
Шаг 1. Не подавайте заявки вслепую. Каждый новый запрос на кредит фиксируется в кредитной истории. Если отказы идут один за другим, вы только ухудшаете картину для будущих кредиторов. Сделайте паузу и проанализируйте ситуацию.
Шаг 2. Проверьте кредитную историю и исправьте ошибки. Закажите отчет в двух-трех бюро кредитных историй. Если обнаружите чужой кредит или неправомерную просрочку, подайте заявление об исправлении. Это может повысить шансы на одобрение в следующем банке.
Шаг 3. Снизьте текущую долговую нагрузку. Закройте мелкие просрочки (штрафы ГИБДД, долги по ЖКХ), если они есть. Даже частичное погашение делает вас в глазах банка более дисциплинированным заемщиком.
Шаг 4. Попробуйте альтернативные банки, но выборочно. Некоторые банки лояльнее относятся к заемщикам с неидеальной историей. Однако не стоит подавать заявки в пять банков за один день — лучше выбрать один-два с более мягкими требованиями и подать заявку после паузы не менее двух месяцев.
Шаг 5. Обсудите реструктуризацию с текущим банком. Это не новый кредит, а изменение условий действующего договора. Если у вас есть доказательства финансовых трудностей (снижение дохода, болезнь), банк может пойти навстречу и снизить ежемесячный платеж за счет увеличения срока. Это не рефинансирование, но это способ выиграть время и сохранить платежеспособность.
Когда рефинансирование перестает быть выходом
Есть сценарий, при котором попытки получить новый кредит или изменить условия старого становятся тупиковыми. Признаки этого сценария:
- Просрочка превышает 90 дней и продолжает расти.
- Сумма долга превышает 500 тысяч рублей, а доход не позволяет обслуживать даже минимальные платежи.
- Реструктуризация уже была или банк отказывает в ней, а коллекторы начинают активное давление.
- Кредитная история разрушена настолько, что ни один банк не одобрит новый кредит в обозримом будущем.
В этой точке рефинансирование действительно перестает работать как инструмент. Но это не означает финансовый крах — это означает, что наступает этап, для которого законом предусмотрен отдельный механизм.
Банкротство как легальная альтернатива, когда кредиты больше не рефинансируются
Банкротство физического лица — это не «побег от долгов», а судебная процедура, которая при соблюдении условий позволяет законно освободиться от обязательств, которые вы объективно не можете исполнять.
По данным Минэкономразвития, за пять лет через внесудебное банкротство россияне списали 44 млрд рублей долгов, а процедура доступна при задолженности от 25 тысяч до 1 млн рублей.
Ключевые преимущества, которые получает заемщик, исчерпавший возможности рефинансирования:
- Остановка роста долга. В ходе процедуры прекращается начисление неустоек и процентов по большинству обязательств.
- Защита от коллекторов и приставов. Финансовый управляющий берет коммуникацию с кредиторами на себя, исполнительные производства приостанавливаются.
- Сохранение минимума для жизни. Из доходов выделяется прожиточный минимум на должника и иждивенцев — в 2025 году это около 19 329 рублей по России (в регионах суммы отличаются).
- Списание долгов по завершении процедуры. Гражданин освобождается от дальнейшего исполнения требований кредиторов, за исключением отдельных видов обязательств, прямо указанных в законе.
Важно понимать: банкротство — это не «быстрый способ» и не процедура «за 30 дней». Это законный процесс со сроками, последствиями и требованиями к должнику. Но именно в ситуациях, когда банки отказывают в рефинансировании, а долговая спираль затягивается, банкротство становится не крайним, а рациональным шагом.
Почему в сложных случаях важно не действовать в одиночку
Самостоятельное прохождение банкротства возможно, но оно сопряжено с процессуальными рисками: ошибки в документах, неверная оценка имущества, пропуск сроков, конфликты с кредиторами.
На рынке юридических услуг существуют специализированные центры, которые ведут такие дела «под ключ».
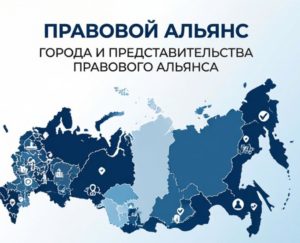
Один из примеров — Центр Банкротства «Правовой Альянс» (сайт: юрист-челны.рф). Компания работает в сфере банкротства физических и юридических лиц, имеет представительства в семи городах России, включая Набережные Челны, Казань, Уфу и Самару.
Ключевое отличие, на которое стоит обратить внимание при выборе сопровождения: руководитель центра — практикующий арбитражный управляющий, то есть специалист, который утверждается судом и контролирует процедуру изнутри, а не только консультирует со стороны.
Через процедуры банкротства Компании под ее сопровождением прошли более 490 клиентов, а общая сумма списанных долгов превышает 960 млн рублей. Это не гарантия результата в каждом конкретном случае — банкротство всегда зависит от обстоятельств должника, — но это индикатор практического опыта, который снижает риск процессуальных ошибок.
Если вы прошли шаги по исправлению кредитной истории и снижению нагрузки, получили отказы из нескольких банков и понимаете, что долг продолжает расти, имеет смысл получить профессиональную оценку именно вашей ситуации. Консультация в специализированном центре не обязывает вас начинать процедуру немедленно, но позволяет увидеть полную картину: какие риски существуют, какие активы защищены законом и есть ли альтернативы банкротству в вашем конкретном случае.
Итог: алгоритм действий при отказе в рефинансировании
- Проверьте кредитную историю и устраните ошибки.
- Снизьте текущую нагрузку — закройте мелкие просрочки, оцените реальный бюджет.
- Попробуйте реструктуризацию в банке, где уже есть кредит, — это законный способ изменить условия без нового кредита.
- Если просрочка превышает 90 дней, а долг растет — оцените перспективы банкротства как легального механизма списания непосильных обязательств.
- В сложной ситуации не откладывайте профессиональную консультацию — чем раньше вы увидите полную картину, тем больше вариантов останется для защиты ваших интересов.
Отказ банка в рефинансировании — это неприятно, но это не точка. Это развилка, на которой важно выбрать не эмоциональное, а юридически просчитанное решение.