Банк предлагает реструктуризацию
Банк предлагает реструктуризацию — это не всегда спасение, но и не гарантия выхода из долгов. Разбираем, кому подходит пересмотр условий, какие ограничения есть у Сбербанка, Т-Банка и ВТБ, когда изменение графика платежей превращается в затягивание времени и почему в ряде случаев логичнее переходить к процедуре банкротства.
По данным Банка России, в IV квартале 2025 года объём реструктурированных кредитов физлиц составил 149 млрд рублей. Тысячи заёмщиков уже прошли через пересогласование задолженности. Но помогает ли такая мера всем? Нет. Иногда она снижает кредитную нагрузку, иногда — лишь переносит проблему на будущее с процентами.
Ниже — разбор без общих слов: что стоит за фразой «банк предлагает реструктуризацию», чем она отличается от кредитных каникул, какие условия скрывают крупнейшие кредиторы и в какой момент пора обсуждать банкротство, а не очередное дополнительное соглашение.
Что такое реструктуризация кредита
Реструктуризация — это изменение условий кредитного договора по согласию банка и заёмщика. Новый кредит не оформляется, дефолт не объявляется. Стороны меняют график, срок, платёж или ставку. Юридическая основа — ст. 451 ГК РФ, допускающая изменение договора при существенном изменении обстоятельств.
На практике кредитор может:
- снизить ежемесячный платёж за счёт удлинения срока;
- дать отсрочку по основному долгу — с уплатой только процентов;
- перенести дату платежа или сделать график сезонным;
- уменьшить ставку — реже;
- списать штрафы и пени — в исключительных случаях.
Ключевой момент: реструктуризация кредитов не списывает долг. Общая сумма выплат с процентами обычно растёт. Заёмщик получает посильный платёж и шанс избежать просроченной задолженности.
Мера подходит тем, у кого доход просел временно, но есть перспектива восстановления платёжеспособности. Банк тоже заинтересован в компромиссе: коллекторы, судебное взыскание и потеря клиента обходятся дороже.
Реструктуризация или кредитные каникулы: что выбрать
Разница принципиальная. Кредитные каникулы — право заёмщика по закону № 353-ФЗ. При законных основаниях — падение дохода более чем на 30% за два месяца, зона ЧС и др. — банк не вправе отказать.
Реструктуризация долгов — добровольное решение кредитора. Он может согласиться, предложить свои условия или отказать.
Второй нюанс — кредитная история. Отметка о реструктуризации читается другими банками как сигнал: заёмщик не справлялся с графиком. Кредитные каникулы нейтральнее: это предусмотренная законом процедура, а не признак финансовой нестабильности.
Как выбрать: если платить прямо сейчас нечем по законной причине — кредитные каникулы. Если платить получается, но график стал невыносимым — пересмотр условий в своём банке.
Сбербанк: реструктуризация кредита, отзывы и ограничения
Сбербанк — крупнейший банк страны, и отзывы за 2025 год дают разную картину. Одни заёмщики хвалят скорость: анкета, код, одобрение. Другие отмечают парадоксы: был платёж 20 000 ₽, после пересмотра — 40 000 ₽. Третьи сталкиваются с условием закрыть самый крупный кредит, чтобы одобрили изменение графика.
Официально Сбербанк не реструктуризирует кредиты суммой свыше 5 млн ₽ или если до окончания срока осталось менее 6 месяцев. Причина отказа — «экономическая нецелесообразность по сравнению с реализацией имущества». Если банку выгоднее залог или судебное взыскание, новую схему платежей не утвердят.
Вывод: реструктуризация в Сбербанке возможна, но условия индивидуальны. Перед подписанием дополнительного соглашения считайте итоговую переплату и проверяйте реальность нового платежа.
Т-Банк: реструктуризация долгов и требования к заёмщику
Т-Банк позиционирует реструктуризацию как легальный инструмент избежать просрочки и судебных разбирательств.
Стандартные опции:
- кредитные каникулы — отсрочка от 1 до 6 месяцев;
- снижение процентной ставки;
- увеличение срока кредита с уменьшением платежа;
- изменение даты платежа.
Оформляется дополнительным соглашением, имеет ту же юридическую силу.
Но реструктуризация Т-Банк не доступна «просто так»: нужны серьёзные основания — потеря дохода, утрата трудоспособности, заболевание — и отсутствие активных просрочек по другим кредитам. Каждая заявка рассматривается индивидуально, решение не гарантировано.
Реструктуризация ВТБ: условия для физлиц
ВТБ в 2026 году упростил реструктуризацию кредитных карт: вместо карты оформляется потребительский кредит с более длительным сроком, что снижает ежемесячный платёж. Для заёмщиков с просроченной задолженностью по нескольким кредитам действует отдельная программа комплексного урегулирования.
Классические механизмы реструктуризации ВТБ:
- Отсрочка основного долга — до 6 месяцев, проценты уплачиваются.
- Увеличение срока кредита — не более чем на 24 месяца.
- Комбинация вариантов.
Условия первичной реструктуризации: с даты выдачи прошло не менее 6 месяцев; за последние 6 месяцев оплачено не менее 30% от суммы шести аннуитетных платежей; предоставлены документы о снижении платёжеспособности. Если кредит взят менее 6 месяцев назад, достаточно подтвердить снижение дохода.
Сравнение условий банков: краткая таблица
| Банк | Срок кредита | Отсрочка основного долга | Ключевое ограничение |
|---|---|---|---|
| Сбербанк | Не менее 6 мес. до конца срока | Есть | Сумма до 5 млн ₽; отказ при «нецелесообразности» |
| Т-Банк | Индивидуально | До 6 мес. | Нет активных просрочек по другим кредитам |
| ВТБ | Не менее 6 мес. с даты выдачи | До 6 мес. | Оплачено ≥ 30% от шести платежей |
Реструктуризация всех долгов: законопроект или реальность
В 2025–2026 годах Госдума обсуждает механизм комплексной реструктуризации долгов физлиц. Законопроект в первом чтении предполагает: заёмщик с просрочкой и общим долгом свыше 25 000 ₽ перед двумя и более кредиторами сможет согласовать единый план реструктуризации сразу с банками и МФО. Кредиторы будут обязаны уведомить о таком праве, а принудительное взыскание приостанавливается до завершения процедуры.
Пока механизм не заработал в полную силу, «реструктуризация всех долгов» означает либо переговоры с каждым кредитором отдельно, либо — при неподъёмной нагрузке — переход к банкротству.
Реструктуризация займов в МФО
Микрофинансовые организации идут навстречу неохотно. МФО может увеличить срок договора до 7 лет, уменьшить платёж или временно снизить ставку. Но требования жёстче: ухудшение финансового положения нужно документально подтвердить, а условия часто менее выгодны, чем в банках.
Если займы есть одновременно в МФО и банках, поодиночке договариваться почти бессмысленно: суммарная кредитная нагрузка остаётся неподъёмной.
Позиция Банка России: регулятор рекомендует реструктуризацию
Банк России в 2025–2026 годах выпустил информационные письма, которые фактически легализуют реструктуризацию как инструмент снижения нагрузки на капитал банков. В письме от 29.07.2025 № 23-6/2197 регулятор разъяснил: если заёмщик реструктурирован в период со II полугодия 2024 года до конца 2025 года, банк вправе не ухудшать оценку его финансового положения и не учитывать фактор реструктуризации при оценке качества обслуживания долга. Срок подхода — до 30 июня 2028 года.
Проще говоря, ЦБ рекомендует банкам реструктурировать долги заёмщиков в сложной ситуации, не наказывая их ухудшением рейтинга. Регулятор также советует превентивно помогать гражданам, чтобы они не обращались к «раздолжнителям».
Когда реструктуризация не подходит: 5 тревожных сигналов
Реструктуризация — инструмент, но подходит он не всем. Иногда банк меняет условия, заёмщик платит ещё несколько месяцев или лет, а долговая нагрузка не снижается. Важно честно ответить: это работает или это отсрочка неизбежного?
Сигнал 1. Платежи закрываются новыми займами
Кредитная карта, микрозайм, перезаём у знакомых — классическая долговая спираль. Реструктуризация даёт короткую передышку, но не решает проблему.
Сигнал 2. Трудности постоянные, а не временные
Реструктуризация рассчитана на временное падение дохода. Если источники заработка утрачены безвозвратно, банк, скорее всего, откажет. Если одобрит — новый график всё равно окажется неподъёмным.
Сигнал 3. Долговая нагрузка выше 80% дохода
Даже сниженный платёж оставляет заёмщика без средств к существованию. Судебная практика указывает: реструктуризация подходит при стабильном и высоком доходе. Иначе план не утвердят или позже отменят, а должник потратит время и деньги.
Сигнал 4. Реструктуризация уже была по этому договору
Повторное изменение условий по одному кредиту — редкость. Если первый раунд не помог и график снова сорван, банк вряд ли пойдёт навстречу.
Сигнал 5. Переплата растёт быстрее облегчения
Удлинение срока снижает платёж, но увеличивает общую сумму процентов. Через несколько лет заёмщик обнаруживает: заплатил больше изначального долга, а тело кредита почти не уменьшилось.
Главный признак: после подписания дополнительного соглашения облегчения нет. Платёж формально снизился, но деньги по-прежнему «впритык», до зарплаты занимаете, горизонт закрытия долга не просматривается.
Реструктуризация или банкротство: где граница
Реструктуризация — мост между непосильным графиком и посильным. Но мост имеет смысл, когда на другом берегу есть твёрдая почва: восстановление дохода, реалистичный бюджет, перспектива закрыть долг за обозримый срок.
Если почвы нет, мост ведёт в никуда. Тогда банкротство физического лица перестаёт быть «крайней мерой» и становится законным механизмом, который не растягивает долг, а списывает его.
Статистика подтверждает: в 2025 году суды признали банкротами 568 000 физлиц и ИП — на 31,5% больше, чем годом ранее. Число утверждённых планов реструктуризации за девять месяцев 2026 года выросло в 2,4 раза, до 4,6 тыс., но их доля в делах о банкротстве — около 1,1%. Реструктуризация работает для единиц, банкротство — для сотен тысяч.
Когда пора переходить к банкротству:
- совокупный долг превышает стоимость имущества, которым можно рассчитаться;
- после реструктуризации платёж остаётся неподъёмным или график снова сорван;
- кредиторы подали в суд или угрожают взысканием;
- доходов не хватает даже на минимальные платежи;
- одни долги закрываются новыми займами.
Банкротство — не «побег от долгов», а процедура с последствиями: пять лет нельзя повторно инициировать банкротство, действуют ограничения на кредиты и управление юрлицом. Но это цена за финансовую жизнь с чистого листа, а не за годы неподъёмных платежей.
«Раздолжнители»: почему мнимые спасители опаснее коллекторов
Когда долги душат, легко поверить в чудо. На этом зарабатывают «раздолжнители» — компании и частные лица, обещающие «законное списание без судов», «выкуп долга за 10%» или «секретную лазейку».
В России есть только два легальных способа избавиться от кредита: выплатить его или пройти банкротство по ФЗ-127. Остальное — мошенничество или некачественная услуга, усугубляющая положение.
Роспотребнадзор и Банк России предупреждают: «раздолжнители» обещают полное списание долгов и сохранность имущества, подталкивают к недобросовестным действиям и не рекомендуют напрямую общаться с кредитором — чтобы заёмщик не узнал о законных инструментах, например кредитных каникулах. В итоге деньги уходят «помощникам», а долговая нагрузка растёт.
Распространённые схемы:
- «Пакет секретных документов». Шаблоны жалоб в ЦБ или прокуратуру за 20–50 тыс. ₽. Бесполезно, деньги и время потеряны.
- «Перестаньте платить — мы разберёмся». Платежи банку прекращаются, деньги переводятся «помощникам». Растёт просрочка, начисляются пени, «помощники» исчезают.
- «Перепишите имущество». Квартиру или машину предлагают оформить на подставных лиц. Затем жертве советуют новый кредит, чтобы рассчитаться со «спасителями».
- «Полное списание без последствий». Реклама банкротства как «государственной льготной программы» запрещена законом. Это признак обманщиков или некомпетентных юристов.
Как отличить добросовестного юриста:
- не обещает «списать всё за 30 дней» и 100% результат;
- начинает с анализа ситуации, а не с предоплаты за «пакет документов»;
- не советует переписывать имущество и «перестать платить»;
- объясняет последствия банкротства — ограничения, судьбу имущества, риски.
Центр Банкротства «Правовой Альянс»: профессиональная оценка вместо иллюзий
Если реструктуризация не решила проблему, а «раздолжнители» вызывают сомнения, нужен не чудо-совет, а профессиональная оценка.
Центр Банкротства «Правовой Альянс» — федеральная юридическая структура, специализирующаяся на банкротстве физлиц. Руководит центром Иван Сергеевич Кузьмин — практикующий арбитражный управляющий. Это отличие принципиально: арбитражного управляющего утверждает суд для контроля процедуры. Он видит банкротство с обеих сторон — защита клиента и законность каждого этапа.
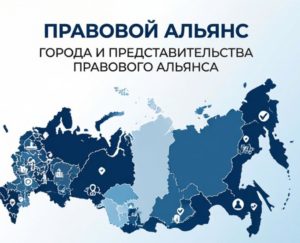
За плечами команды — 490+ клиентов, прошедших процедуру, и 960 млн ₽ списанных долгов. Представительства — в семи городах: Казани, Набережных Челнах, Уфе, Самаре, Калининграде, Ульяновске и Ижевске. Процедуры ведутся дистанционно для клиентов из любого региона.
Если реструктуризация не решает проблему, обсудите банкротство со специалистами, которые знают процедуру изнутри. Подробнее — полезные материалы — в разделе статей.
Чек-лист: три вопроса перед следующим платежом
- Платёж после реструктуризации реально посилен? Оставляет ли он деньги на жизнь — еду, жильё, лекарства, транспорт — без новых займов. Если нет — мера не работает.
- Виден ли горизонт закрытия долга? Конкретно: через сколько лет и месяцев вы выйдете из кредита по новому графику. Если горизонт не просматривается, проблема откладывается, а не решается.
- Есть ли план восстановления дохода? Реструктуризация — мост, который работает при твёрдой почве на другом берегу. Если дохода нет и не предвидится, мост ведёт в никуда.
Если хотя бы один ответ «нет» — это повод для профессиональной консультации. Чем раньше она будет получена, тем больше вариантов останется.
Итог: реструктуризация — инструмент, а не волшебная палочка
Банк предлагает реструктуризацию — это не приговор, но и не гарантия спасения. Инструмент снижает платёж, но увеличивает переплату. Даёт передышку, но не списывает долг. Помогает при временной проблеме и вредит при системной.
Реструктуризация работает: доход просел временно, есть план восстановления, новый платёж посилен, долги не закрываются новыми займами.
Реструктуризация затягивает время: долговая спираль, доход не восстанавливается, нагрузка выше 80%, повторное изменение условий не помогает, платёж остаётся неподъёмным.
Пора к профессионалам: когда вера в чудо сменяется поиском законного пути. Банкротство — не поражение, а процедура, позволяющая начать заново. Главное — не доверять «раздолжнителям» и задавать вопросы тем, кто действительно знает закон.